
一张养老金计发表,最容易让人心里发紧的,不是“拿多少”,而是“为什么跟我想的不一样”。
最近看到浙江一位退休人员的养老金计发表,两个数字扎眼到让人想反复核对:累计缴费年限38年2个月,却显示过渡性养老金为0;全程平均缴费指数只有0.3711,低得离谱,甚至低于很多人印象里“最低也该有的0.6”。
如果只看表,你会越看越迷糊;但把当事人的经历补全后,这事就不神秘了,甚至很典型:补缴、断缴情形一出现,很多人以为“年限补齐就行”,结果最关键的几项待遇恰恰补不回来。
下面把这件事掰开揉碎讲清楚:他为什么没有过渡性养老金?0.3711这种平均指数到底怎么“算出来”的?这类情况对养老金结构会产生哪些连锁影响?
先把这位退休人员的“账面信息”摆出来
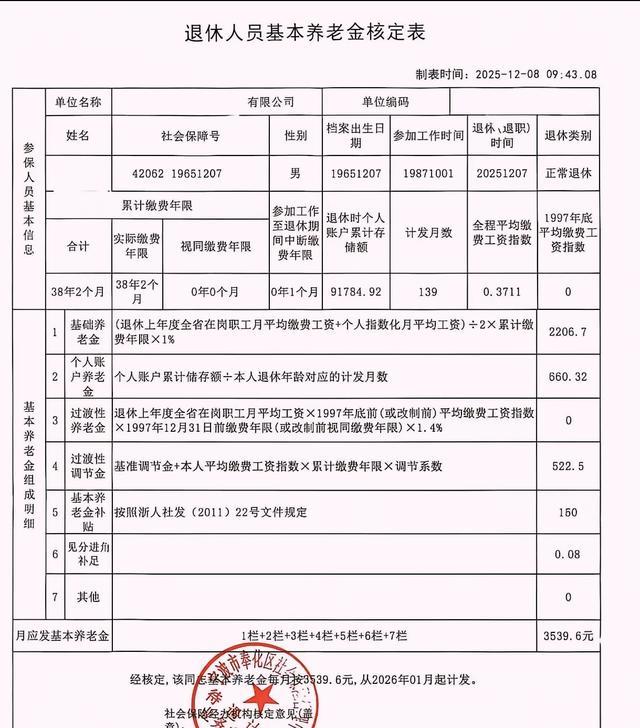
出生:1965年12月;参加工作时间:1987年10月1日;办理退休时间:2025年12月;累计缴费年限:38年2个月;视同缴费年限:0年;中断缴费:1个月;全程平均缴费指数:0.3711;个人账户累计储存额:91784.92元;计发月数:139个月;1997年底前平均缴费指数:0。
养老金结构(每月):
基础养老金:2206.7元;个人账户养老金:660.32元;过渡性调节金:522.5元;基本养老金补贴:150元;见分进角:0.08元;合计:3539.6元。
很多人看到“38年2个月”,直觉会以为:缴得久、工龄长,过渡性养老金怎么可能是0?平均缴费指数怎么可能只有0.3711?问题就出在——“参加工作”不等于“实际缴费”,“补缴年限”不等于“过渡性认可年限”。
缴费38年2个月,为何过渡性养老金是0?
关键点只有一句话:他在1998年之前并没有实际缴费,1998年之前的10年是后来一次性补缴的;一次性补缴计算缴费年限,但不计算过渡性养老金。
这句话背后牵出两个常见误区。
1)“参加工作早”不等于“过渡性就一定有”。当事人1987年参加工作,但当时并没有形成可以计入过渡性养老金的实际缴费记录。更重要的是,他参加工作时并不符合那类“天然会形成过渡性待遇”的典型路径:
不是国有企业和县以上集体企业的那类早期参保衔接情形;或即便在国企,但属于劳动合同制职工,而合同制职工需要“实际缴费”才能形成相关待遇基础。
2)“补缴把年限补回来”,过渡性却补不回来。他1998年开始才实际缴纳,1998年之前的十年属于后来一次性补缴。结果是:年限账面上好看了:累计缴费年限确实变成38年2个月。
但过渡性养老金认定需要的是符合规则的历史缴费或对应的可认可年限结构,而“一次性补缴”在这里并不产生过渡性养老金。
再回头看表里两个关键指标:视同缴费年限:0年;1997年底前平均缴费指数:0。这几乎把“为什么没有过渡性养老金”写在脸上了:过渡性养老金本质上要建立在特定历史阶段的衔接基础上,而他在这段历史节点上缺少可用的“有效积累”。
很多人不愿意接受这点,因为直觉觉得“不公平”——我明明把钱补上了。可养老金制度的计算逻辑往往不是“按你补了多少年就给你配齐所有结构”,而是“按你在对应制度框架下形成的记录来计算”。补缴能补的是年限与部分缴费记录,补不一定能补回制度衔接中的那一段权益。
平均缴费指数为何低到0.3711?三个原因叠加
平均缴费指数0.3711不是“凭空来的”,是三个因素层层拉低的结果:
1)补缴10年按最低标准补,直接把平均值压下去。他1998年之前补缴情形的最大问题不止是“过渡性不算”,还在于“补缴基数低”。当时按最低标准补缴,虽然能计入缴费年限,但在全程平均缴费指数的计算中会形成明显的低值段。
平均缴费指数看的是“长期平均水平”。你有十年按很低基数补缴,相当于在一条曲线上人为塞进了十年的“低洼”。后面哪怕正常缴,想把平均值拉上去也不容易。
2)断缴1个月也要纳入计算,别小看这一刀。他有1个月中断缴费。很多人觉得“一个月算什么”,但在指数平均的口径里,断缴月份往往会以对应规则纳入平均计算,形成一次额外的下拉。
这就是养老金计算里最“反直觉”的地方:你以为影响很小,系统按口径一算,它就是会把整体均值再往下拽一点。
3)统筹层级变化:基数不变,但参照工资变大,指数自然变低。还有一个更隐蔽的原因:以前缴费基数是按地市级统筹或县级统筹的缴费基数缴纳;后来实行省级统筹以后,他的缴费基数不变,但“全省上年度职工平均工资”变高了。
缴费指数的直观理解就是:
你的缴费基数 ÷ 对应口径的平均工资。
当分母变大、分子不变,结果必然变小。也就是说,你在本地看起来像“差不多0.6”的水平,一旦切换到全省更高的平均工资口径,指数就会被动下降。
所以0.3711并非单一因素导致,而是:低基数补缴十年 + 断缴一月 + 口径变化带来的被动下滑,叠加出来的长期平均结果。
指数低、过渡性缺失,会如何影响养老金结构?
这位退休人员每月3539.6元的养老金,并不算极低,但你会发现他的结构呈现出一种“被掏空的中间层”:
个人账户养老金660.32元:相对清晰,主要取决于个人账户累计储存额91784.92元和计发月数139个月;基础养老金2206.7元:会受缴费年限与平均缴费指数影响,指数低意味着这部分上不去;过渡性养老金为0:直接缺一块;过渡性调节金522.5元:虽然有,但同样会受到相关参数与结构影响;还有基本养老金补贴150元等补充项。
换句话说:
他“年限很长”,但其中十年是一次性补缴,且基数偏低,又发生过断缴,还丢掉了过渡性养老金,这些因素不仅影响过渡性这一项,也会通过平均指数传导到基础养老金、调节金等项目上。
这也是为什么看起来“缴了38年”,结果并没有出现很多人想象的那种“明显更厚的养老金”。
遗憾之处就在这里:很多人补缴是为了“把账补齐”,但补齐的往往只是年限,并不会自动补齐待遇结构,更不会自动把指数补到你以为的水平。
写在最后:养老金最怕的不是少缴一年,而是“看似补齐,实则是缺口”
这位浙江退休人员的案例之所以值得讨论,就在于它很像很多人的现实:工作早、年限长、后来也努力补上,但最终在制度衔接处出现了不可逆的缺口——过渡性养老金没有了,平均指数也被多因素拉低。
看懂这一点,你就会明白:养老金不是一句“我缴了多少年”就能概括的,它更像一张长期的“记录表”。记录缺了一段,后面补得再勤,也未必能把那段结构补回来。
N配资提示:文章来自网络,不代表本站观点。